


A Propos de Nous
L'entrepreneriat Au Feminin
FDEA-Microfinance est une institution dédiée en priorité aux femmes entrepreneurs du secteur informel, aux jeunes. Les femmes entrepreneurs représentent plus de 70 % de la clientèle, suivi des jeunes et des autres catégories d’entrepreneurs. FDEA Microfinance reste ancrée dans ses racines, à l’écoute des populations ciblées. Son programme est conçu pour répondre aux besoins des micros, très petites et petites et moyennes entreprises en zone rurale et urbaine. FDEA Microfinance fait la promotion d’une épargne responsable, sécurisante, et dispose d’une gamme de produits innovants et adaptés. Avec ses partenaires FDEA Microfinance tentent au quotidien d’améliorer les conditions de vie des femmes entrepreneurs, de contribuer à l’emploi des jeunes, leur insertion économique, le renforcement de leurs capacités, es à des services de qualité.
NOTRE VOLONTE :
Donner de l’espoir
Encourager la solidarité
Combiner changement économique, social et culturel
Faire reconnaitre la contribution des femmes à la croissance économique nationale.
Trouver des solutions pratiques et concrètes à l’entrepreneuriat des femmes et des jeunes.
NOTRE PHILOSOPHIE:
Un développement harmonieux, fait référence à la participation des hommes et des femmes, qui quelques soient leurs conditions sociales, économiques et financières, ont un égal accès à toutes les ressources et opportunités disponibles et travaillent côte à côte.
Que la microfinance doit être conçue comme un outil de facilitation de l’inclusion, des populations les plus défavorisées, notamment les femmes et les jeunes, qui par leurs propres initiatives tentent en toute dignité d’améliorer leurs conditions de vie.
NOTRE VISION:
Faire de la Microfinance un outil qui permet tout d’abord répondre aux besoins des populations servies, pour lutter efficacement contre la pauvreté.
REPERES :
FDEA connue sous l’appellation Femme Développement Entreprise en Afrique a été mis en place officiellement en 1988, agréée en qualité d’association, puis d’ONG n ° 8637 MFEF/SDC le 14-10-88. Signataire de Convention le 08 Février 1996 décret n° 96 103. A Obtenu son Agrément selon LOI N° 2008-47 du 03 septembre 2008 portant réglementation du secteur de la microfinance : N° DK-1-14-00601/ASS du 17.03.2014*04737 MEF/DRS-SFD, N.I.N.E.A. : 52356440C9.
FDEA est devenue FDEA Microfinance depuis 2013. Son siège est fixé de FDEA Microfinance est fixé HLM 5, N°2488 derrière la Police, Tél: (221) 33 859 89 00 / 33 859 89 01 Fax : (221) 33 825 42 87 BP: 3921, actuellement aux HLM 5 au cœur du marché Dakar.
QUE FAISONS NOUS?
NOS PROGRAMMES
LES SERVICES FINANCIERS
FDEA compte dans le cadre des Services Financiers plusieurs produits issus de la demande et des besoins de sa clientèle, parmi lesquels, l’épargne, le crédit, le transfert d’argent, l’offre d’équipements adaptés, l’habitat etc.
Programme Crédit- Epargne
FDEA-Microfinance privilégie les prêts aux groupes, pour renforcer la solidarité traditionnelle entre les membres des groupes et la formation interne des membres du groupe. Ce système permet un meilleur suivi des prêts octroyés et leur remboursement.
Des crédits sont également accordés à des entrepreneurs individuels et à des promoteurs de petites et moyennes entreprises ;
A des associations et coopératives organisées, à des GIE.
Quelques produits du crédit :
Le crédit rural
FDEA Microfinance compte parmi sa clientèle, 45% de demandeurs issus du milieu rural. Ces programmes permettent l’inclusion de nombreuses femmes organisés en groupement, mais également celle d’entrepreneurs individuellement installés, des familles, de développer, de sécuriser et de moderniser la production.
Les activités financées sont principalement les cultures de rente, les cultures vivrières, le matériel et les équipements agricoles, l’achat de semences, d’engrais, l’élevage etc.
Le Crédit en milieu urbain et péri-urbain
Représente une partite toute aussi importante que le crédit rural. Contrairement au milieu rural, de nombreux demandeurs souhaitent travailler individuellement du fait de manques de relation de proximité que connaissent les personnes vivant en milieu rural. Leurs activités sont dominées par le commerce.
Le crédit aux groupes défavorisés
Ces crédits sont des crédits sociaux destinés à faire jouer par FDEA Microfinance une certaine responsabilité sociale. Les personnes concernées s’organisent en groupe et sont tous des personnes à revenus très faibles d’où l’appellation « Groupes défavorisés ». L’objectif de ce programme est de les sortir de précarité après un an d’encadrement.
Le crédit Gaïndé ou PME
Ce crédit est destiné au financement des projets de la petite et moyenne entreprise des entrepreneurs dont la majorité comme pour l’ensemble du programme sont des jeunes et des femmes entrepreneurs qui ont une certaine expérience, dans le développement de PME/PMI.
NOS RESULTATS DE 1988 à 2010
Plus de 18 Milliards de FCFA crédit accordés. Euro 27.5 million
Nombre de clients financés dans cette période plus de 200 000 clients
Localisation nationale :
FDEA Microfinance dispose de :
3 bureaux régionaux Kaolack, Dakar, Thiès), de
20 guichets localisés dans 8 régions du Sénégal, 24 départements, 33 arrondissements et 35 villages et communautés rurales.
Répartition
Région de Dakar couvre :
- Pikine
- Parcelles
- Thiaroye
- Rufisque
- Ouakam
- Amitié
- Mbour
Région de Kaolack couvre:
- Nioro
- Fatick
- Kaffrine
- Diourbel
- Touba Mosqué
- Touba Ocass
Région de Thiès couvre :
- Thiès ville,
- Mékké
- Louga
- Darou Mousty
- Tivaouane.
LES SERVICES NON FINANCIERS
Ces services font partie intégrante de l’activité de FDEA Microfinance et concernent :
· L’encadrement, la formation dans divers domaines (techniques, technologiques, en gestion et l’entreprise; Ces formations sont faites sur mesure et de proximité ;
· Des Conseils, pratiques sont apportés pour trouver des solutions aux problèmes posés par les entrepreneurs pour minimiser les risques et faciliter le remboursement des crédits;
· La promotion d’équipements et de technologies performantes, adaptées, et économiques ;
· L’organisation de partenariats multiformes, de joint-ventures à tous les niveaux (au sein de la communauté, du village, ou du quartier);
Information Et Services
FDEA Microfinance est un service Financier pour créer l’espoir
Nos produits & Services
Le Programme Crédit
Accéder à un crédit pour concrétiser votre rêve, et subvenir aux besoins de votre famille
Produits disponibles :
- Crédit Groupements ;
- Crédit micros entreprises individuelles ;
- Crédit petites et moyennes entreprises individuels ;
- Crédits collectifs ;
- Crédit aux associations et coopératives ;
- Crédit équipement
- Crédit aménagement et installation ;
- Crédit matériel d’exploitation ;
- Crédit Habitat.
Epargne
Epargne préalable
Epargne Prévoyance
Epargne à terme
Epargne habitat
Epargne Junior
Autres épargne (en développement)
Comment Ouvrir Un Compte ?
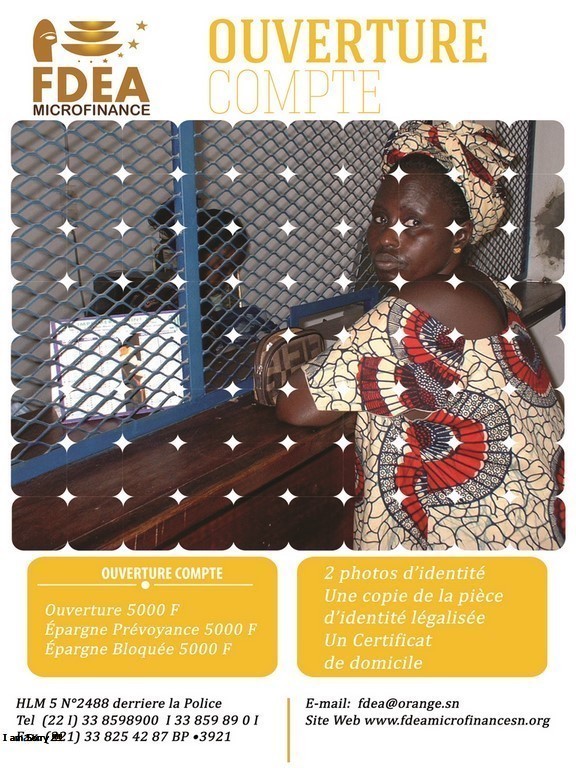
Se présenter à un guichet de FDEA Microfinance avec
- 2 photos d’identité
- 2 photocopies de la Carte Nationale d’Identité CNI certifiées conforme
- 15.000 FCFA.
Autres produits.
En cours de développement (épargne migrants, microassurance, services transfert d’argent, et paiement électronique, assurance équipement et matériel).
Services non Financiers
Programmes consacrés au renforcement des capacités des clients, leur formation, globalement leur accompagnement.
Autres produits accessoires
Domiciliation de salaire
Domiciliation pension
Critères d’éligibilité
- Avoir 18 ans révolus (ou avoir l’accompagnement d’un parent ou d’un tuteur) ;
- Avoir un compte à FDEA ;
- Disposer d’une épargne minimum
- Avoir une garantie pour les projets individuels.
- Accepter la politique de crédit de FDEA Microfinance
- Délai de réponse/Délai de décaissement 1 à 2 semaines
- Accepter la caution solidaire pour les groupements
Fonctionnement Et Mode D'organisation
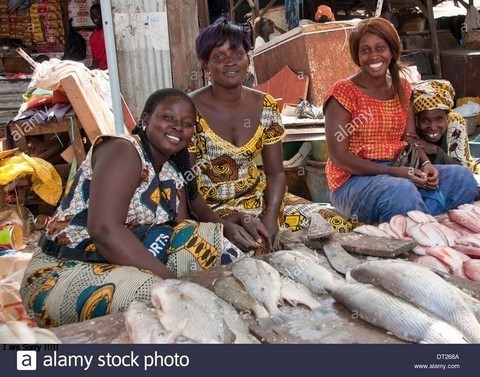
Un Bureau Central abrite le siège et l’ensemble des services de la Direction, coordonne les 3 Bureaux régionaux. Ces derniers sont basés à Dakar, Kaolack et Thiès, et permettent d’assurer le suivi, la supervision de toutes les Antennes au niveau régional et de représenter l’institution auprès des autorités et partenaires de leurs localités. Des personnes leaders accompagnent les Guichets situés à Dakar, Rufisque, Parcelles, Pikine, Ouakam, Thiaroye, Mbour, Kaolack, Nioro, Kaffrine, Fatick, Diourbel, Touba Thiès, Darou Mouhty, Mékhé, Tivaouane, Louga, Saint Louis, etc. au total 21 points de services.
Des Comités de Crédit
- Un Comité de Surveillance
- Un Service Audit Interne, Gestion des risques et du recouvrement
- Les Pôles régionaux,
Assure en permanence au niveau central, régional et local, le suivi des dossiers financés.
Notre approche
FDEA Microfinance privilégie une approche participative des clients des membres, à l’ensemble de ces activités. L’objectif de cette approche participative et de proximité est :
- Faciliter l’égal accès des Femmes et des jeunes entrepreneurs à toutes les opportunités qu’offre la société,
- D’assurer l’inclusion financière, économique et sociale des plus démunis,
- Le renforcement des capacités des clients.
La participation et la prise en charge de la mission et des objectifs de l’institution par tous ses bénéficiaires est le chemin nécessaire pour réussir ce Pari.
HISTORIQUE
Lorem ipsum dolor sit amet, consectetur adipiscing elit. Fusce vulputate tortor in nulla lacinia ac blandit massa condimentum. Donec Femme Développement Entreprise en Afrique (FDEA) est née d’une idée de madame Soukeyna Ndiaye Ba, membre Fondateur principal, qui très tôt a été convaincue de la nécessité de plaider pour une inclusion financière et économique des femmes entrepreneurs du secteur informel plus de 60 % de ce secteur, maillon central de notre économie. L’évaluation à mi-parcours de la Décennie des Femmes a confirmé et renforcé cette idée dès 1985.
Après plusieurs décennies, les Nations Unies viennent encore de mettre l’acent sur la question de l’autonomisation des femmes horizons 2035.
FDEA Microfinance est au cœur de cette accent.
L’offre de crédit, l’incitation à l’épargne, l’encadrement, la formation, le renforcement des capacités des femmes entrepreneurs et des personnes démunies, sont les outils qui lui permettent d’assurer leur auto-prise en charge, de répondre à leurs besoins les plus pressants et à ceux de leurs familles.
FDEA depuis le début de ses programmes a mis en place deux activités majeures :
Des Services Financiers à partir desquels sont organisées les activités d’épargne et de crédit ;
Des Services non Financiers, axés sur l’accompagnement des clients, leur encadrement permanent.
Démarrant sous forme de projet de recherche action, FDEA a commencé ses activités dans la région de Dakar. Au 31 décembre 2000 elle a enregistré globalement, 5028 projets, pour un portefeuille de crédit de 2.257.514.000 accordé à 39.468 clients. En 1990, FDEA met en place le réseau «Diambar», groupe d’opératrices économiques.
FDEA a réalisé en décembre 2000 son 1er milliard de chiffre d’affaires. Cette association a un réseau de 40.000 clients et membres, dont 8% d’hommes. Le nombre de bénéficiaires de crédits est de 39 468 au 31 décembre 2000. Ces clients sont à 90% membres du réseau FDEA. Les dépôts ont progressé de 82% par rapport à l’année 1999. Le commerce est sans nul doute le secteur le plus important dans lequel évoluent les micro-entrepreneurs.
Le réseau DIAMBAR est par ailleurs une occasion pour tester un système de crédit et d’épargne basé sur les mécanismes traditionnels d’organisation sociale des femmes en la matière au Sénégal et en Afrique, de le rentabiliser et de le moderniser.
FDEA assure un lobby et un plaidoyer permanent au niveau privé, publique, régional et international. Cette démarche vise l’intégration des préoccupations de son groupe cible auprès des politiques.
Généralement défavorisés sur le plan social et économique, les clients de FDEA sont issus du milieu rural (60%) et urbain (40%). FDEA veille, à l’accroissement réel de leurs revenus et au développement de leurs affaires. Une analyse régulière de l’impact de leur travail dans leur vie quotidienne et dans leur environnement est menée. FDEA s’est donnée pour cela d’une nouvelle vision et d’une stratégie qui consiste à faire passer chaque année 5 à 10 % des entreprises financées au stade de PME ou PMI.
Un Bureau Central assure la coordination des différents programmes auxquels s’ajoutent 3 bureaux régionaux à savoir :
Dakar qui couvre toute la région de Dakar et le Département de Mbour.
Thiès qui regroupe les régions administratives de Louga et de Thiès.
Kaolack qui englobe les régions administratives de Kaolack, Fatick, et Diourbel.
Ces bureaux régionaux sont renforcés dans leurs activités quotidiennes de microfinance et de formation par :
13 antennes, permettant aux agents de crédit de se rapprocher au mieux de la clientèle, pour leur apporter l’assistance technique et l’encadrement nécessaire.
16 centres de formation comprenant au total 48 classes servant de lieu de rencontre entre les groupes cibles et le personnel en charge de la formation.
FDEA a entrepris l’exécution de son Plan d’Affaires par la séparation du Programme Financier du Programme Non Financier. Ces deux programmes séparés dans la gestion, se complètent fortement à travers des actions synergiques pour un maximum d’impact auprès des groupes cibles.
Les Services Financiers constituent 80% des activités de FDEA. Une politique de crédit et d’épargne flexible est proposée aux groupes cibles. Le micro-crédit à FDEA a pour objectif d’appuyer les initiatives novatrices, de renforcer les capacités entrepreneuriales pour le démarrage des entreprises locales. Un système d’épargne permanent permet aux membres et aux clients de FDEA d’atteindre une capacité d’autofinancement significative à court terme.
NOTRE BUT
UN SYSTEME DE MICROFINANCE POUR TRANSFORMER LA VIE DES FEMMES ENTREPRENEURS ET CELLES DES POPULATIONS LES PLUS DEMUNIES.
· Une solution pratique et concrète pour le développement des micros et petites entreprises des femmes et des jeunes en particulier ;
· Un système qui favorise l’inclusion financière et économique de sa cible ;
· Une microfinance qui répond aux besoins de personnes dont l’accès aux ressources financières reste difficile.
FDEA
· Histoire
· engagement
· Réseau Economique et Social
NOTRE VISION
Une Microfinance qui répond aux besoins des populations les plus vulnérables économiquement, pour une contribution effective d’une partie importante de la population à la l’économie nationale.
NOTRE BUT
Organiser et encadrer les micros et petits entrepreneurs pour le développement d’entreprises viables, grâce à l’accès à des financements appropriés, l’encouragement à l’épargne, un encadrement et des conseils pratiques et appropriés.
NOTRE MISSION
Offrir un cadre institutionnel, et faciliter l’accès au crédit et à l’épargne aux populations issues des milieux défavorisés, aux femmes et aux jeunes entrepreneurs du secteur informel pour faciliter et renforcer leur insertion et leur présence économiques.
NOS OBJECTIFS
Faciliter l'accès au crédit à l’épargne, aux services financiers de toute nature, et aux populations les plus pauvres ;
l'émergence micro-
Améliorer conditions de vie des populations les plus défavorisées
Participer au renforcement des capacités économiques des femmes et des jeunes entrepreneurs, l’émergence d’entreprise modernes et viables ;
DEFIS
Les défis majeurs de FDEA-Microfinance ces cinq (5) prochaines années sont :
De faire de FDEA Microfinance, une institution au cœur de la microfinance, en ciblant particulièrement les femmes, les jeunes entrepreneurs et chefs d’entreprises au Sénégal ;
De développer un réseau de partenariat avec le secteur public et privé, pour promouvoir le développement des entreprises financées ;
De Contribuer au développement d’une Microfinance accès sur l’inclusion des opérateurs économiques au niveau micro, petites et moyennes entreprises.
NOS ACTIONS
FDEA met à la disposition de sa cible, issus le plus souvent du secteur informel, son expertise de plus de 25 années au service de la Microfinance, du développement de la micro et petite entreprise grâce au crédit et à l’épargne
Le programme d’appui aux groupes les plus défavorisés a démarré avec le programme pilote des Caisses d’Epargne et de Crédit FDEA lNaataange dans le cadre de la lutte contre la pauvreté menée par FDEA . vise
Les vendeuses des quartiers, des écoles, des gares routières et des marchés. Les produits alimentaires en milieu rural. Les handicapés physiques et .
Les jeunes chômeurs qui n’ont pas la possibilité d’accéder aux services financiers tel que conçu et qui concerne les populations pauvres qui démarrent des micro entreprises de survie.
Les Services Non Financiers assurent la publication de tous les manuels de formation et de tous les documents issus de la recherche ou de toute autre réflexion sur des questions importantes au sein de l’organisation. Ils se caractérisent par :
La création et la gestion d’une micro entreprise son organisation et son fonctionnement. La gestion simplifiée, marketing etc. Les modules en techniques de production agricoles, d’élevage, transformation des fruits et légumes, halieutiques, et transformation des céréaliers, commerce international.